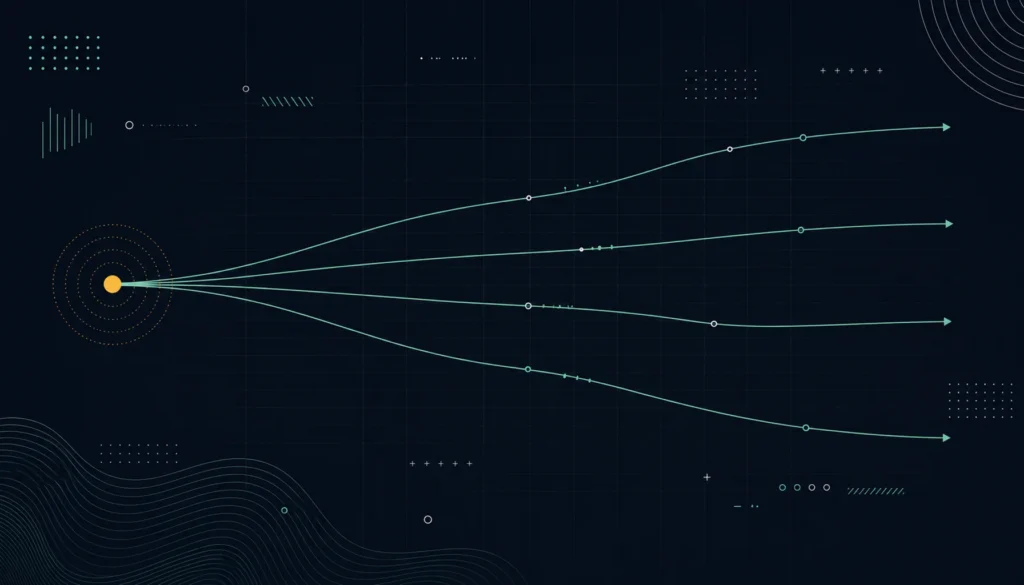
Рабочий БДДС собирают в 4 сценариях: базовый, оптимистичный, пессимистичный и стресс-тест. Горизонт прогноза держат на 12 месяцев с помесячным шагом. Поступления и выплаты распределяют между операционными, инвестиционными и финансовыми потоками по ПБУ 23/2011 (Приказ Минфина №11н от 02.02.2011). В каждом варианте считают сальдо на конец месяца: отрицательное значение указывает на кассовый разрыв. Одной версии мало, когда сезонность, задержка оплат или скачок ставки ЦБ сдвигают cash flow.
Что такое БДДС и чем он отличается от ДДС
План движения денег нужен до закрытия месяца: финслужба заранее распределяет ожидаемые приходы и платежи по периодам. ДДС смотрит назад, на уже прошедшие операции по расчётным счетам; в РСБУ-отчётности это форма №4. Один документ готовят до начала работы, второй собирают после закрытия. Такое сопоставление удерживает ликвидность под контролем, иначе рядом с учётом быстро появляется отдельная «правда» в Excel.
Методика обычно повторяет регламентированную группировку: текущая деятельность, инвестиции и финансирование. В первом блоке остаются деньги от клиентов, платежи поставщикам, зарплата, налоги. Во втором отражают покупку или продажу активов, в третьем кредиты, займы и дивиденды. Когда управленческие статьи сверяют с закрытым месяцем, причину видно сразу по блоку, без долгого разбора в конце.
Горизонт чаще ставят на год с помесячным шагом; ближайший квартал можно разложить по неделям или декадам. В РСБУ обязательного бланка для такого внутреннего документа нет. Логику берут из ПБУ, чтобы прогноз и закрытый месяц затем сходились по одним правилам. Польза прикладная: заранее увидеть провал по деньгам, объяснить банку потребность в кредитном лимите и не запускать капзатраты вслепую.
Почему одного сценария недостаточно: ловушки моноцелевого планирования
Один план привязывает кассу к одному исходу. Платежи так не ходят: сезонность сдвигает приходы, крупный клиент переносит оплату, ставка ЦБ меняется внутри квартала, поставщики пересматривают цены. Финансовая модель компании, собранная на одном допущении, держится до первого серьёзного отклонения. Дальше таблица становится архивом и уже не помогает принять решение.
Простой случай. Строительный подрядчик зависит от одного заказчика: на него приходится 35% оборота, деньги приходят раз в квартал. Заказчик переносит платёж на 45 рабочих дней. В одиночной версии месяц с зарплатой и налогами остаётся без покрытия, а компания замечает дыру поздно, когда банк уже не готов быстро открыть внеплановый кредитный лимит. В сценарной модели задержка заранее заложена в осторожную ветку, поэтому финдиректор готовит подушку ликвидности до реального разрыва.
В корпоративном платёжном контроле обычно держат три ветки: основную, оптимистичную и осторожную. Четвёртая нужна для стресс-теста: падение выручки на 30–40% при удорожании кредита на 3–5 п.п. Это проверка прочности, а не коммерческий прогноз. В Excel часто живёт один вариант; шок виден уже после провала. Специализированный инструмент считает все прогоны параллельно и показывает, где касса пересекает целевые минимумы.
Пошагово: как построить 4-сценарный БДДС
Многосценарный кассовый план начинают с данных за прошлый год и правил классификации потоков из ПБУ 23/2011. Порядок короткий, но пропуск одного пункта потом оборачивается ручной сверкой. Для группы юрлиц и для одного ООО логика одинаковая; различаются количество статей, источники и цепочка согласования.
- Соберите базу за 12 предыдущих месяцев. Поднимите фактическое движение денег по месяцам и отдельно посчитайте сезонные коэффициенты для притоков и выплат. Если сезонность резкая, берите среднее за 2–3 года; одна выбивающаяся точка ломает весь ряд.
- Сформулируйте 4 сценария. В основном расчёте оставьте нулевое отклонение от утверждённой базы. Для оптимистичной ветки заложите рост выручки на 20% и снижение текущих расходов на 5%. Осторожная версия проверяет снижение продаж на 20% и рост расходов на 10%. Стресс-тест совмещает падение выручки на 40% с ростом ставки кредитования на 3–5 п.п.
- Разнесите потоки по трём разделам ПБУ 23/2011. В текущем блоке остаются клиентские приходы, оплата поставщикам, зарплата и налоги. В инвестиционный попадают капзатраты и продажа активов. Третий раздел закрывает кредиты, займы и дивиденды. Набор статей во всех четырёх прогонах одинаковый; меняются суммы и сроки.
- Рассчитайте сальдо на конец каждого месяца. Формула прежняя: сальдо на начало + поступления − выплаты. Прогоните каждый расчёт на годовом горизонте. Минусовую кассу не прячьте в комментарии: это месяц кассового разрыва.
- Определите триггеры переключения и действия. Для каждого разрыва заранее запишите реакцию: запросить дополнительный кредитный лимит, перенести капзатраты или подключить факторинг по дебиторке. Триггером служит событие или метрика, после которой включается запасная ветка.
- Настройте ежемесячную сверку план/факт. Сравнивайте закрытый месяц с утверждённым расчётом. Отклонение больше 10% по любой статье говорит, что бюджет надо пересобрать и, если условия изменились, перейти на другую ветку.
Практический выбор обычно упирается в Excel или платформу. В Excel шаблон пересчитывают руками при каждом изменении базы; связи с РСБУ там тоже нет. Для группы из 3–5 юрлиц такая работа забирает 12–20 человеко-часов в месяц. Платформа собирает четыре версии на свежих оборотах бухгалтерии и сохраняет связь с регламентированным учётом без ручной сверки.
Как свóдно. решает задачу 4-сценарного бюджетирования
В модуле важны связь с РСБУ и параллельный пересчёт нескольких веток. Управленческий прогноз не уезжает в отдельный Excel: он забирает обороты из 1С или другой бухгалтерской базы и обновляет расчёты после загрузки закрытого месяца. Сверка показывает 0 DIFF (0 необъяснённых расхождений) между управленческим и регламентированным учётом; финдиректор и главный бухгалтер смотрят на одни цифры, дальше остаются решения.
Audit-bridge показывает, где разошлись план и факт и к какой ветке относится отклонение. Если сальдо на конец месяца попало в осторожную зону, платформа подсветит это сразу и покажет заранее прописанные действия. Закрывать месяц и заново собирать бюджет руками не нужно: данные из РСБУ подтягиваются сами, а финдиректор видит картину в день закрытия.
Типичные ошибки в многосценарном БДДС и как их избежать
Первая ошибка: переносить прошлогодние сценарии без новой базы. За год меняются инфляция, структура притоков и поставщики. Поэтому каждый цикл начинайте с данных за последний год и заново считайте сезонные коэффициенты.
Вторая ошибка: не выносить НДС и налоги отдельной строкой. В текущих расходах они теряются за общей суммой, хотя именно эти платежи дают пики оттока 25-го и 28-го числа. Если налоги свалены в статью «расходы», все четыре прогона выглядят гладко и не показывают реальные кассовые разрывы.
Третья ошибка: подменять бюджет движения денег отчётом о прибылях и убытках. Прибыль на бумаге не равна деньгам на счёте: часть продаж уже начислена, но ещё не оплачена; поставщики при этом могут ждать свой платёж по отсрочке. Если в модели компании кассовые потоки заменили ОПиУ, ликвидность почти всегда выглядит лучше, чем есть.
Четвёртая ошибка: проверять стресс-тест только по выручке. Настоящий шок давит с двух сторон: выручка падает, расходы растут. Кредиты дорожают, логистика съедает маржу, штрафы за просрочку приходят уже после кассовой проблемы. Корректный стресс-тест моделирует обе стороны сразу; этим он отличается от обычной осторожной ветки.
Контрольная проверка для готового расчёта простая: сумма чистых потоков по трём разделам (операционный + инвестиционный + финансовый) должна равняться изменению денежных средств на расчётных счетах за месяц. Это требование ПБУ 23/2011 и одновременно проверка целостности модели. Если равенство не сходится, ищите потерянную статью или платёж, который попал не в тот блок.
Источники
- ПБУ 23/2011 «Отчёт о движении денежных средств» (Приказ Минфина России №11н от 02.02.2011, зарег. в Минюсте 29.03.2011 №20336), consultant.ru
- ФЗ-402 «О бухгалтерском учёте» от 06.12.2011 (ред. от 15.12.2025 №471-ФЗ), consultant.ru
- МСФО (IAS) 7 «Отчёт о движении денежных средств» (введён в РФ Приказом Минфина №217н от 28.12.2015, ред. от 04.06.2024), consultant.ru